Il mercato pet in Italia: una opportunità per nuovi imprenditori?
di Fabio Fulvio
Condividi
Il mercato italiano degli animali domestici si presenta come un settore molto dinamico, rappresentando una interessante opportunità imprenditoriale.
Con ca. 65 milioni di animali domestici, di cui 20 milioni tra cani e gatti (i più interessanti dal lato servizi) e un fatturato annuo complessivo di quasi 7 miliardi di euro all’anno, il comparto ha dimostrato una crescita sostenuta, in particolare nel segmento del pet food, che ha registrato un tasso medio di crescita annua (CAGR) del +9,8% nel periodo 2021-2024.
Le dinamiche del mercato sono trainate da un fenomeno di “umanizzazione” degli animali domestici, che sono sempre più considerati membri della famiglia a tutti gli effetti. Questa percezione ha generato una crescente domanda di servizi di alta gamma, in particolare per la cura degli animali.
L’ingresso nel mercato, sebbene promettente, richiede un’attenta valutazione dei rischi, sia normativi che di saturazione nei sottosegmenti.
1. Dimensioni e dinamiche del mercato
1.1. La popolazione pet in Italia: una crescita qualitativa più che quantitativa
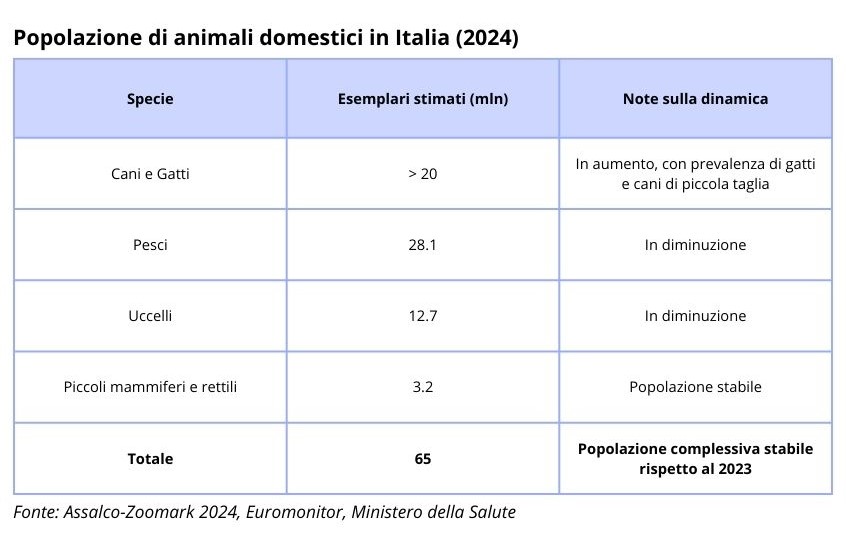
Nel 2024 in Italia sono stimati circa 65 milioni di animali domestici, un dato che si mantiene stabile rispetto all’anno precedente, ma con un incremento significativo rispetto al decennio precedente, quando la popolazione pet era di 60,5 milioni.
Molto interessante la dinamica di “riassetto demografico”, con una diminuzione di pesci (28,1 milioni) e uccelli (12,7 milioni) e una netta espansione della popolazione di cani e gatti, che congiuntamente superano i 20 milioni di esemplari, e che rappresentano le specie più interessanti dal lato servizi.
Questa tendenza è strettamente correlata ai cambiamenti sociali e demografici. La crescente urbanizzazione del Paese ha favorito l’adozione di animali che si adattano meglio agli spazi ristretti delle città, come gatti e cani di piccola taglia, che non necessitano di ampi spazi esterni o di uscite prolungate. Questo fenomeno ha un’implicazione diretta sul mercato: la domanda di prodotti e servizi si concentra sempre più su queste due specie, spingendo l’innovazione e l’offerta in specifici segmenti.
1.2. Il valore economico del settore: resilienza e crescita trainata dal valore
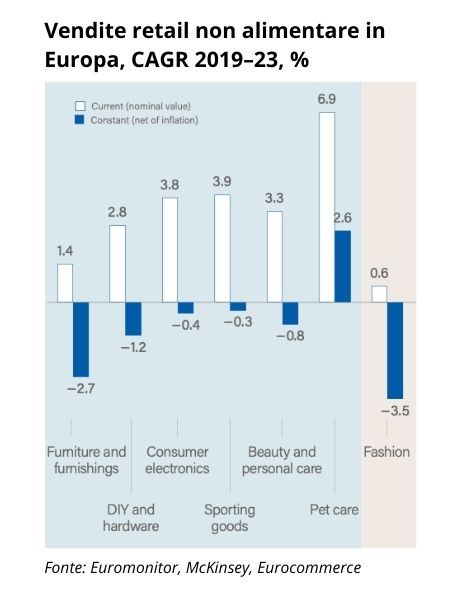
La pet economy italiana si è affermata come un settore economicamente solido, con un fatturato annuo intorno ai 7 miliardi di euro, come, del resto, è accaduto in Europa, dove, secondo il rapporto McKinsey-Eurocommerce sullo stato del non grocery retail, il settore pet è l’unico in crescita (al netto dell’inflazione) negli ultimi anni.
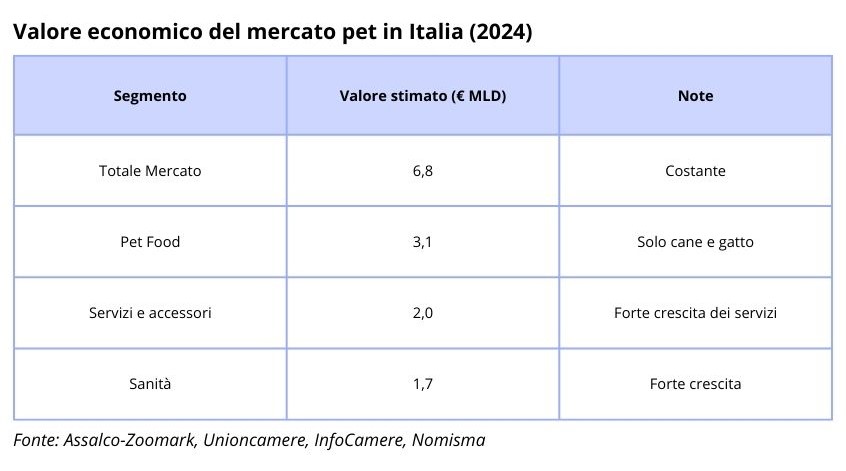
Il segmento del pet food (alimenti per cani e gatti) rappresenta la componente più consistente del mercato, con un giro d’affari che ha superato i 3,1 miliardi di euro nel 2024 (CAGR +9,8% dal 2021 al 2024).
Un’analisi più approfondita rivela una dinamica fondamentale per la strategia imprenditoriale: nonostante l’incremento di valore, i volumi di vendita del pet food hanno registrato una flessione dell’1,4% nel 2024, riportandosi ai livelli del 2021. Ciò indica che la crescita del fatturato non è dovuta a una maggiore quantità di prodotti venduti, ma a un aumento dei prezzi medi, che è a sua volta un riflesso diretto dello spostamento verso la fascia alta del mercato. I consumatori italiani, pur in un contesto di inflazione e incertezza economica, mostrano una crescente disponibilità a investire in prodotti di alta qualità, naturali, grain-free o con specifici benefici per la salute, considerandoli un investimento nel benessere dei propri animali.
Questo fenomeno implica che, per un nuovo imprenditore, la competizione non si gioca più sul prezzo del prodotto di massa, ma sulla capacità di offrire valore aggiunto, specializzazione e qualità superiore.
1.3. La spesa dei proprietari italiani: la forza dell’umanizzazione
Secondo Nomisma, per la gestione dei loro animali domestici gli italiani spendono mediamente circa 75 euro al mese, ovvero 900 euro l’anno, di cui oltre il 30% per le sole spese sanitarie.
La spesa è la diretta conseguenza del fenomeno di “umanizzazione”. I proprietari considerano i loro animali come veri e propri membri della famiglia e sono disposti a destinare una parte significativa del proprio budget al loro benessere. Alcuni studi indicano che la spesa per gli animali domestici in Italia supera in certi casi quella destinata ai bambini. Del resto, i numeri complessivi (65 milioni di animali domestici; 20 milioni tra cani e gatti) sono decisamente superiori ai minori di 14 anni (8 milioni).
Questa tendenza non solo garantisce la stabilità del mercato anche in periodi difficili, ma apre anche la strada a un’offerta di servizi e prodotti premium e di nicchia, dove la fedeltà del cliente è molto alta e la sensibilità al prezzo è inferiore.
2. I segmenti di mercato: un’analisi dettagliata
2.1. Il comparto del pet food: gatto e premium in vetta
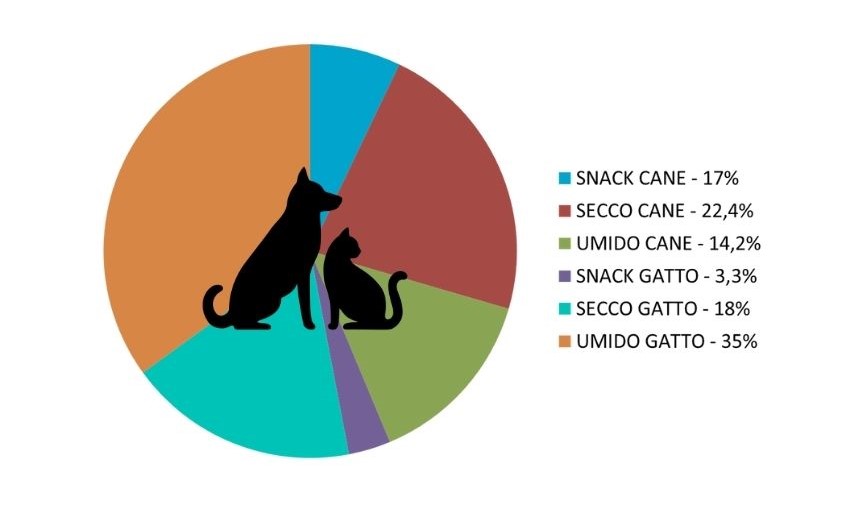
Secondo il rapporto Assalco-Zoomark 2025, Il mercato italiano del pet food è il principale motore della pet economy, con un valore di oltre €3,1 MLD solo per cane e gatto nel 2024 (il food per gli altri animali da compagnia pesa molto meno, €15mln).
Nella figura sono riportati i pesi dei sottosegmenti food per cane e gatto.
La domanda si sta spostando verso prodotti specializzati e di alta qualità, in linea con i trend globali. Un imprenditore può cogliere questa tendenza focalizzandosi su:
- Prodotti funzionali e personalizzati: Alimenti con ingredienti specifici per età, razza e patologie (es. monoproteici, grain-free) o formulati per migliorare la digestione o l’igiene. Il modello delle subscription box personalizzate, che profilano il pet per offrire una dieta su misura, è un esempio di successo. Si rimanda all’articolo sul modello di vendita in abbonamento per maggiori approfondimenti.
- Biologico e sostenibilità: La crescente attenzione dei consumatori per l’origine degli ingredienti e per l’impatto ambientale si riflette nella ricerca di prodotti biologici, Made in Italy o con proteine alternative, come quelle derivate dagli insetti.
2.2. Il comparto dei servizi e accessori: il driver di crescita futura
Se il pet food rappresenta il pilastro economico del settore, gli accessori e, soprattutto, i servizi sono il vero motore di crescita e innovazione.
Il comparto accessori, dall’igiene, ai giochi, alle cucce, ciotole, lettiere, vale €1,2 MLD, di cui un buon 35% si compra online, mentre i servizi sono molto più frammentati, con nicchie insospettabili e crescite a doppia cifra.
Il settore dei servizi veterinari è in pieno boom, con un’espansione del 39,4% nello stesso periodo, riflettendo la priorità che i proprietari attribuiscono alla salute dei loro animali.
Altri segmenti di servizi che mostrano una crescita sostenuta includono:
- Toelettatura: Un mercato in crescita costante, con una stima di ca. 10mila saloni in tutta Italia, secondo l’Associazione Italiana Toelettatori Professionali (AITP).
- Assicurazione: Ancora poco sviluppato come servizio, che riflette la generale sotto assicurazione del nostro Paese, ma in forte crescita e ormai offerto da tutte le compagnie.
- Pet sitting e dog walking: Questi servizi hanno registrato un’esplosione, in particolare nelle aree urbane, dove la frenesia della vita quotidiana rende difficile per i proprietari dedicare tempo sufficiente agli animali. Esistono vari servizi online/app per fare incontrare domanda e offerta di pet sitter.
- Servizi di nicchia e di lusso: L’esistenza di strutture come “La Maison Sissy” a Milano, un boutique hotel per cani con arredi di alta gamma, musica rilassante e webcam 24/7, dimostra l’esistenza di un segmento di mercato disposto a spendere cifre elevate per un servizio di lusso. Tali iniziative, sebbene ancora di nicchia in Italia, indicano che il potenziale di crescita è ancora elevato per servizi specializzati e a valore aggiunto.
3. Il panorama competitivo e i canali di vendita
3.1. I player del mercato: globali e locali
Il panorama competitivo del settore pet in Italia è caratterizzato da una coesistenza di grandi gruppi multinazionali e di solidi attori locali. Nel comparto del pet food, il mercato è dominato da colossi globali come Mars e Nestlé Purina, ma l’Italia può vantare una forte rappresentanza con aziende di rilievo internazionale come Monge (23° a livello mondiale), Farmina (28°), Morando e Agras. L’Associazione Nazionale Imprese per l’Alimentazione e la Cura degli Animali da Compagnia (ASSALCO) riunisce le principali aziende e rappresenta circa l’85% del mercato nazionale, includendo sia grandi gruppi che piccole e medie imprese italiane.
Nel settore dei servizi, il mercato è molto più frammentato e caratterizzato da una miriade di piccoli operatori e nuove realtà digitali. Applicazioni come Pawshake e Zampy Life si sono ritagliate uno spazio offrendo servizi di pet sitting e assistenza veterinaria online, rispondendo a una domanda di comodità e flessibilità. Il canale dell’e-commerce è dominato da player consolidati a livello europeo come Zooplus, ma con tante aziende italiane che fanno volumi interessanti.
3.2. Canali di distribuzione e modelli di business
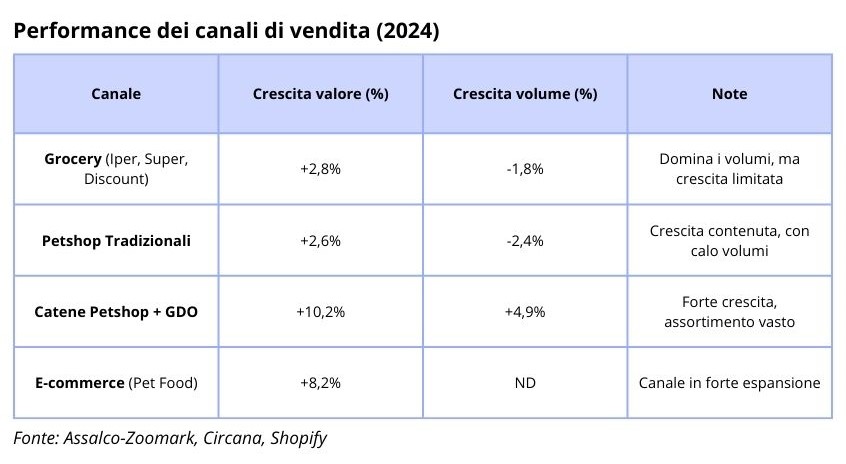
L’analisi dei canali di vendita rivela una sfida tra la dominanza della grande distribuzione e la crescita dei canali specializzati. Nel pet food, il canale Grocery (ipermercati, supermercati, discount) detiene la quota maggiore in termini di volumi (79%) e di fatturato totale (63,4%). Tuttavia, la crescita di questo canale è relativamente moderata (+2,8% a valore) e non riesce a compensare il calo dei volumi (-1,8%). Al contrario, i canali specializzati, come le Catene Petshop e i Petshop della GDO, mostrano una crescita a doppia cifra del +10,2% a valore, con un aumento significativo dei volumi del +4,9%. Questo successo è attribuito a un assortimento molto più vasto (in media 2.400 referenze rispetto alle 358 dei supermercati) e a un servizio più specializzato. L’e-commerce, pur rappresentando ancora una quota minoritaria (2,2% del totale vendite), sta crescendo a un tasso annuo dinamico dell’8,2%, trainato principalmente dai prodotti per gatti e attirando un pubblico giovane e urbano.
4. Suggerimenti per gli imprenditori
4.1. Fattori critici di successo
L’ingresso in un mercato maturo e competitivo come quello italiano richiede una strategia ben definita e l’adozione di specifici fattori di successo:
- Specializzazione di nicchia: La chiave per emergere è la differenziazione. Un imprenditore non dovrebbe competere sulla vastità dell’offerta, ma sulla qualità e l’unicità dei prodotti o servizi. Questo può tradursi nell’apertura di un salone di toelettatura specializzato in una specifica razza, nella produzione di alimenti biologici o funzionali per animali con particolari esigenze dietetiche, o nella creazione di servizi di lusso come boutique hotel per pet. La personalizzazione del prodotto, come nel caso delle diete su misura, è un modello di business di successo che risponde alla crescente domanda di attenzione individuale per ogni animale.
- Abbracciare la digitalizzazione: Una forte presenza online non è più un’opzione. Il business deve integrare l’e-commerce, sfruttando la crescita dinamica del canale online (+8,2%) per raggiungere una clientela giovane e urbana. L’uso costante dei social media e la creazione di contenuti pertinenti (blog, video) che rispondano alle domande più comuni dei proprietari di animali possono generare traffico qualificato, costruire la reputazione e creare un rapporto di fiducia.
- Costruzione del brand e della fiducia: I proprietari di animali sono estremamente protettivi e la fiducia è l’asset più importante. Un business di successo deve comunicare in modo trasparente e autentico l’amore e la competenza per gli animali. Questo si ottiene non solo con prodotti o servizi di alta qualità, ma anche con un’eccellente assistenza clienti e un impegno tangibile per il benessere degli animali.
4.2. Rischi e sfide da considerare
Prima di avviare un’attività nel settore pet, è fondamentale essere consapevoli dei rischi e delle sfide strutturali:
- Rischi economici e fiscali: Il mercato ha mostrato una notevole resilienza all’inflazione, ma l’aumento dei costi può comunque erodere i margini e influenzare il comportamento di spesa dei consumatori. Il principale ostacolo strutturale è l’aliquota IVA del 22% su alimenti per animali e prestazioni veterinarie, che rimane significativamente più alta rispetto a quella applicata in altri Paesi europei e rappresenta un onere sia per i consumatori che per i business.
- Sfide normative e burocratiche: L’apertura di un’attività nel settore pet richiede una serie di adempimenti burocratici standard (Partita IVA, iscrizione alla Camera di Commercio, SCIA). Tuttavia, le normative specifiche variano significativamente a seconda della tipologia di attività e della regione. La regolamentazione della toelettatura, ad esempio, non è esplicitata a livello nazionale e ogni regione o provincia autonoma ha normato in autonomia, richiedendo spesso l’ottenimento di un’autorizzazione sanitaria o il rispetto di specifiche procedure tramite lo Sportello Unico per le Attività Produttive (SUAP). Per la produzione di alimenti, le normative sono ancora più stringenti e richiedono il rispetto di regolamenti comunitari specifici, come il Reg. CE 183/05.
- Rischio di saturazione: Alcuni segmenti, sebbene in crescita, potrebbero mostrare segni di saturazione in aree geografiche specifiche. Con circa 10.000 saloni di toelettatura in Italia, l’ingresso in questo segmento richiede un’offerta distintiva e un piano di marketing solido per la differenziazione. La competizione è elevata e la fidelizzazione del cliente è cruciale.
5. Conclusioni e raccomandazioni finali
Il mercato pet in Italia è un’economia in piena fioritura, alimentata da una profonda connessione emotiva tra i proprietari e i loro animali domestici. La resilienza del settore, la disponibilità alla spesa dei consumatori e le dinamiche demografiche interne (crescita di gatti e cani di piccola taglia) aprono la strada a numerose opportunità di business. Il passaggio da un mercato basato sui volumi a uno guidato dal valore sottolinea l’importanza di un approccio strategico che non miri alla massa, ma alla qualità, alla specializzazione e all’innovazione.
Per un imprenditore che intende entrare con successo in questo mercato, le seguenti raccomandazioni sono fondamentali:
- Individuare una nicchia redditizia: La competizione sui prezzi dei prodotti generici è insostenibile. La vera opportunità risiede nei servizi e nei prodotti ad alto valore aggiunto. Esplorare nicchie come alimenti funzionali, pet-tech, servizi di benessere, o persino un modello di lusso può garantire margini e una base di clienti fedeli.
- Sviluppare un modello di business ibrido: Combinare un’offerta specializzata con una solida strategia digitale è un imperativo. L’e-commerce, i social media e i contenuti online non sono solo canali di vendita, ma strumenti per costruire una comunità, un brand forte e per stabilire un rapporto di fiducia con i clienti.
- Investire nella competenza e nella qualità: La fiducia è l’asset più prezioso. Assicurarsi di avere le competenze tecniche (es. formazione per la toelettatura) e di offrire prodotti e servizi che riflettano un impegno autentico per il benessere animale è il prerequisito per un successo duraturo.
- Effettuare un’attenta due diligence normativa: La complessità normativa, in particolare a livello regionale, richiede un’analisi approfondita prima di avviare l’attività. L’assistenza di esperti legali o consulenti può essere essenziale per navigare la burocrazia e garantire la conformità.
In sintesi, il mercato pet italiano è maturo per un’innovazione orientata al valore. Le opportunità sono numerose, ma il successo andrà a quegli imprenditori che sapranno posizionarsi con un’offerta unica, specializzata e che sappiano interpretare il profondo legame emotivo che unisce gli italiani ai loro compagni a quattro zampe.
Fonti per le immagini:
shutterstock.com
Euromonitor, McKinsey, Eurocommerce
Assalco-Zoomark 2024, Euromonitor, Ministero della Salute
Assalco-Zoomark, Circana, Shopify
Assalco-Zoomark, Unioncamere, InfoCamere, Nomisma
https://figopetinsurance.com/
luxurydoghotel.it
lamaisonsissy.it
https://www.pawshake.it/
Manuale di riferimento

IL NEGOZIO IN TRASFORMAZIONE
A cura di: Roberto Ravazzoni | Elisa Fabbi | Lucio Lamberti | Romolo De Camillis | Cristina Pisani | Fabio Fulvio | Roberto Pone
Editore: Confcommercio
Il commercio affronta anni di profonda trasformazione sulla spinta del megatrend dell’e-commerce e del conseguente cambiamento nel comportamento dei consumatori.
Affrontare queste sfide richiede agli operatori di puntare su 3 assi: da un lato ricercare efficienza recuperando marginalità e rendendo il processo di acquisto più semplice e fluido. Dall’altro puntare sull’esperienza, valorizzando la componente esplorativa e relazionale dell’offerta.
Infine, il terzo asse, indispensabile per sostenere i precedenti, rafforzare le competenze e acquisirne di nuove in quanto il capitale umano è elemento essenziale di vantaggio competitivo, ancor più al crescere della digitalizzazione.
APPROFONDIMENTI CORRELATI
Suggerimenti di business per approfondire il tema


Per avere maggior supporto per la tua attività contatta la tua Associazione Confcommercio