Dall’idea all’impresa – Come gestisco le finanze dell’impresa? (13/15)
Condividi
I cambiamenti sempre più veloci del contesto in cui operano le imprese rendono opportuno per ciascun operatore economico effettuare un “tagliando”, ossia una valutazione, ed un eventuale ripensamento, dell’impostazione, dell’organizzazione e della gestione dell’attività imprenditoriale.
Questa serie di articoli su come fare impresa in un mondo più difficile e competitivo rappresenta la naturale evoluzione della Bussola “Dall’Idea all’Impresa”, pubblicata qualche anno fa e, proprio come la Bussola, è dedicata a chi è già imprenditore e vuole ripensare la propria attività, a chi lo vuole diventare, e a chi lo diventerà, magari come conseguenza di un passaggio generazionale dell’attività di famiglia.
In questo tredicesimo articolo affronteremo un tema cruciale per la nascita, lo sviluppo, e il mantenimento dell’operatività aziendale, ossia la gestione finanziaria dell’impresa, dalla quantificazione del fabbisogno finanziario alla scelta dei finanziatori e delle modalità di finanziamento al monitoraggio dei flussi.
La quantificazione del fabbisogno finanziario
Quanti soldi mi servono per creare e gestire l’impresa? E che tipo di risorse finanziarie sono necessarie?
Si tratta di domande che qualsiasi neo-imprenditore si deve porre, così come deve fare altrettanto il titolare di un’attività imprenditoriale, che ritiene di fare un punto della situazione per rilanciare l’azienda da lui gestita.
Come muoversi allora?
Se si tratta di creare una nuova impresa, prima di mettersi a tavolino e fare la “lista della spesa” di quanto serve per far partire l’attività, è bene consultarsi con un’associazione di categoria afferente al proprio settore, oppure contattare altri imprenditori operanti nello stesso settore, ed in aree non molto diverse da quella in cui ci si trova.
Insomma, occorre molta esperienza per stimare la dimensione dell’investimento iniziale, così come del capitale circolante, che è dato dai soldi che consentono all’impresa di operare quotidianamente.
Precisato questo, e quindi, dopo aver raccolto indicazioni ed opinioni, eventualmente anche di consulenti, si può tracciare uno schema, costituito dagli elementi che compongono l’attività imprenditoriale, tipo quello indicato nella tabella seguente.
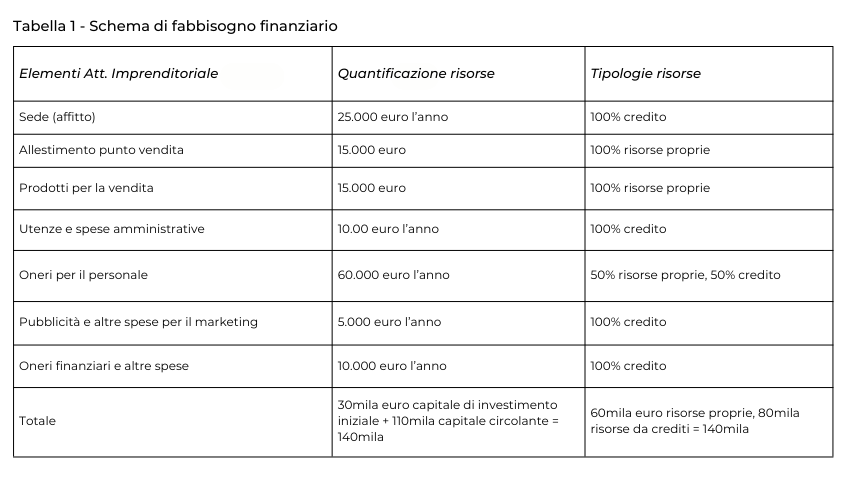
Sottolineato che l’esempio della Tabella 1 è semplicemente indicativo, e che le voci relative agli elementi che costituiscono l’azienda variano necessariamente in funzione dell’attività svolta, va anche riconosciuto che per una piccola attività economica lo schema sopra esposto può andare relativamente bene, almeno in una fase iniziale, mentre se l’attività economica da svolgere è più complessa, bisogna fare riferimento al Business Plan.
A questo punto si può sottolineare come lo schema precedente può essere impiegato anche per il rilancio di un’impresa già esistente, tenendo però presente che in luogo del capitale di investimento iniziale, bisognerà indicare il capitale di investimento aggiuntivo, spesso necessario, quando si intende modificare l’attività imprenditoriale svolta.
Quantificato il fabbisogno complessivo di risorse finanziarie (140mila euro), e la sua articolazione in investimento iniziale (30mila), o aggiuntivo, e in capitale circolante (110mila), e specificato quanto di questi fondi devono provenire dall’imprenditore (60mila) e quanto da soggetti terzi finanziatori (80mila), si può passare alla seconda tappa, che è finalizzata proprio ad individuare i soggetti da cui possono provenire le risorse finanziarie necessarie.
L’individuazione dei soggetti finanziatori
L’individuazione dei soggetti finanziatori è una fase molto delicata, che va gestita con attenzione. Infatti, un approccio superficiale, o di sufficienza, nei confronti dei potenziali finanziatori potrebbe nuocere gravemente al successo dell’operazione, e quindi sulle stesse probabilità di nascita, o di sopravvivenza, dell’impresa.
La prima tappa di questa seconda fase della gestione finanziaria dell’impresa è quella dell’individuazione dell’origine dei fondi propri, ossia quelli dell’imprenditore.
In pratica queste risorse possono provenire da risparmi, oppure eredità, o ancora da risorse provenienti da familiari (es. coniuge, genitori, parenti).
Va detto che negli ultimi decenni non sono stati pochi gli imprenditori a finanziare la propria attività imprenditoriale quasi esclusivamente con capitali presi a prestito, la cui restituzione viene fatta ricadere in capo all’impresa, che quindi nasce, o si rilancia, con un pesante fardello di debiti ed oneri finanziari.
Per questo motivo sono state introdotte misure fiscali per contrastare il cosiddetto fenomeno della thin capitalization.
La seconda tappa è quella dell’individuazione di investitori, che possono intervenire sia nel ruolo di soci, e quindi fornendo capitale proprio, sia in quello di finanziatori, prestando capitali, in cambio di un interesse (e una o più garanzie).
Spesso i soci sono persone che si rintracciano nell’ambito della propria famiglia, oppure nel perimetro delle amicizie personali, ma nulla esclude che possano essere soggetti conosciuti in occasione della ricerca di fondi, con i quale nasce un rapporto di reciproca stima e fiducia (circostanza assolutamente necessaria per una proficua collaborazione imprenditoriale).
I finanziatori possono essere sia persone fisiche, sia banche o altri istituti del mondo della finanza (es. istituti di credito industriale). In Italia non mancano soggetti disposti a fornire capitali per operazioni imprenditoriali, ma bisogna stare attenti che le finalità di costoro siano compatibili con le caratteristiche dell’attività produttiva di beni e/o servizi dell’impresa finanziata.
Non c’è dubbio che i finanziatori più probabili siano le banche, che però richiedono garanzie, che possono provenire dai beni immobili dell’imprenditore, o di suoi familiari, o da fondi di garanzia, pubblici o privati, che hanno proprio lo scopo di incentivare l’avvio e lo sviluppo di imprese, mediante lo strumento dell’emissione di garanzie, come indicato più avanti.
Va tenuto presente che il finanziamento da istituti di credito, che possono essere anche di natura industriale, ossia erogare prestiti di lungo periodo (es. 10 anni, 20 anni), richiede un’attività amministrativa non banale per la presentazione della domanda di apertura del credito, dovendo fornire informazioni dettagliate sull’impresa e sull’imprenditore, e tempi di gestione della pratica di finanziamento, che possono arrivare a diverse settimane, se non mesi.
Anche per questo motivo, prima di presentare una richiesta di fondi, l’imprenditore deve raccogliere precise informazioni sulle condizioni dei prestiti da parte dei vari operatori finanziari, per cui, oltre alla dimensione del tasso di interesse da pagare, occorre ottenere indicazioni chiare sulla dimensione, l’impostazione e la frequenza delle rate di restituzione del prestito, le conseguenze per il mancato pagamento di una o più rate, la possibilità di restituzione anticipata del prestito, e le eventuali penali, la tempistica della pratica, il tipo di garanzie richieste.
Inoltre è opportuno sapere se l’istituto di credito a cui rivolgersi per il prestito, è disponibile per altre operazioni finanziarie, come il factoring (cessione dei crediti), il leasing (utilizzo di un bene produttivo, in cambio del pagamento delle rate, e possibilità di riscatto con una rata finale), la gestione del conto corrente.
Acquisite le informazioni, e comparate, si partirà con la richiesta di finanziamento presso la banca che presenta le migliori condizioni, per poi procedere eventualmente con altri istituti, in caso di insuccesso della prima richiesta. Questo processo può essere decisamente agevolato attraverso l’intervento di un consorzio di garanzia fidi, o Confidi.
Le associazioni di categoria spesso sono collegate a Confidi operanti sul territorio che aiutano l’imprenditore a ottenere il credito bancario, sia supportandolo nel processo amministrativo, sia prestando la propria garanzia alla banca.
La firma del contratto di finanziamento
Conclusa la procedura del fido bancario (o di qualsiasi altra operazione di finanziamento), si passa alla firma del contratto. A questo riguardo, si raccomanda in primo luogo di consultare uno specialista di fiducia, che spieghi il significato di tante clausole presenti dal contratto, ovviamente da leggere con calma prima di firmarlo.
In realtà la spiegazione delle clausole del contratto spetta al funzionario bancario incaricato dell’operazione, ma è consigliabile esaminare con calma il contratto, prima di porvi la firma, per cui bisogna resistere all’eventuale pressione del rappresentante dell’istituto di credito di firmare subito il documento.
Durante la lettura del contratto, meglio se effettuata con un esperto, bisogna prendere nota dei punti poco chiari, ed inviare per email una richiesta di chiarimenti, che deve essere fornita dalla banca sempre in forma scritta, in quanto non sarebbe una novità che, quanto detto a voce da un funzionario di un istituto di credito, venga poi smentito dal comportamento successivo dell’operatore bancario.
Precisato questo, le clausole da esaminare con attenzione, riguardano:
- la dimensione del tasso di interesse effettivo (Taeg – Tasso Annuo Effettivo Globale);
- la composizione della rata, ossia la parte di essa che è relativa al pagamento degli interessi e quella relativa alla restituzione del prestito (molte banche tendono a far pagare con le prime rate quasi esclusivamente gli interessi dovuti, per cui se l’impresa trova poi un finanziamento più vantaggioso, diventa non conveniente una chiusura anticipata del contratto di prestito, con la restituzione della somma presa a prestito, che sarebbe molto vicina a quella iniziale, essendo state le prime rate destinate prevalentemente al pagamento degli interessi);
- le possibilità di una moratoria, ossia di una sospensione del pagamento delle rate, e le eventuali condizioni;
- le conseguenze di un default, ossia del mancato pagamento di una o più rate;
- le possibilità di rinegoziazione delle condizioni del prestito (es. per effetto di una riduzione dei tassi di interesse di mercato);
- la tempistica della liberazione delle garanzie, con la restituzione progressiva del prestito;
- le spese di gestione dell’operazione di finanziamento;
- gli eventuali vantaggi in termini di accesso ad altre operazioni bancarie per effetto del prestito.
Nel caso di finanziamento a titolo di capitale proprio, e quindi di ingresso di uno o più soci nell’impresa, il contratto dovrà definire quanto segue:
- il numero di quote, o di azioni, o di percentuale del capitale proprio dell’impresa spettante al nuovo socio (o ai nuovi soci);
- l’eventuale diversa percentuale di ripartizione agli utili spettante al nuovo socio (o ai nuovi soci), che è possibile nella Srl e nelle società di persone;
- le modalità di partecipazione del nuovo socio (o dei nuovi soci) alla gestione dell’impresa, e più precisamente:
- i voti nell’assemblea dei soci;
- i voti nell’organo amministrativo;
- le condizioni e le modalità per il recesso, e la (eventuale) restituzione del capitale investito;
- il diritto di opzione in caso di necessità di aumento del capitale;
- l’impegno dei vecchi soci a continuare a svolgere l’attività imprenditoriale esistente al momento dell’ingresso dei nuovi soci.
Anche in questo caso è assolutamente consigliabile avvalersi di professionisti, in quanto eventuali dimenticanze o errate formulazioni di parti dell’accordo potrebbero avere gravi conseguenze per l’imprenditore originario, così come per il nuovo socio (o i nuovi soci).
Il monitoraggio della liquidità dell’impresa e del rapporto debiti/capitale proprio
Acquisite le risorse finanziarie, non resta che impiegarle, e soprattutto monitorarne l’utilizzo.
Se è vero che lo strumento principale per il controllo della situazione economica e patrimoniale dell’impresa è il bilancio di esercizio, articolato nelle sue componenti di Stato Patrimoniale e Conto Economico, è anche vero che questo documento viene prodotto solo 1 volta l’anno, e consegnato ai soci solo dopo alcuni mesi dalla fine dell’esercizio (in genere a marzo-aprile dell’anno successivo).
E’ quindi evidente che questo strumento è inadatto per finalità di monitoraggio. Ecco perché si utilizzano strumenti più snelli (e necessariamente meno completi), che permettono di acquisire con tempestività le informazioni essenziali necessarie.
Il primo di questi è il Cash Flow. Di questo documento si è parlato nell’articolo 8, nell’ambito dei vari documenti che compongono il Business Plan. Si rinvia pertanto a quell’articolo per esaminare un esempio di tabella relativa al Cash Flow, che, sebbene di natura preventiva in quella sede, non differisce da uno schema di Cash Flow consuntivo, dato che, per ogni periodo (mese o trimestre), si riportano per ciascuna delle voci principali di entrate e uscite, gli importi, rispettivamente, incassati e spesi, con la relativa differenza, che costituisce il saldo della liquidità entrata e uscita dall’azienda nel periodo di tempo considerato.
E’ bene però ricordare qui le principali voci che costituiscono le entrate e le uscite:

La situazione ideale è che in ciascun periodo considerato la liquidità sia positiva, ma non è motivo di preoccupazione se in alcuni periodi la liquidità è negativa, a condizione che vi siano riserve di denaro prontamente utilizzabile, con le quali far fronte all’eccesso di uscite rispetto alle entrate.
Per contro, una situazione cronica di perdita di liquidità, oltre a segnalare che la gestione richiede un intervento immediato di ripristino dell’economicità di gestione, denuncia il rischio di blocco dell’attività imprenditoriale per mancanza di risorse finanziarie necessarie per il funzionamento dell’azienda (es. pagamento di salari, utenze, fornitori), con conseguente urgenza di un rifinanziamento dell’impresa.
Il secondo strumento da utilizzare per il monitoraggio della situazione finanziaria è la quantificazione di alcuni ratios tipici dell’analisi di bilancio.
I principali sono:
1) Indice di liquidità: si basa sul rapporto tra il totale delle attività liquidabili a breve termine (voce C dell’attivo dello Stato Patrimoniale) ed il totale delle passività a breve termine (voce D del passivo dello Stato Patrimoniale), ed il suo valore dovrebbe essere almeno superiore a 1;
2) Debt/equity: mette a rapporto le passività con il capitale proprio. Un suo valore superiore a 2-3 denota uno squilibrio, derivante da un eccesso di indebitamento, rispetto alle risorse investite dai proprietari dell’azienda; l’ideale è un rapporto inferiore a 1, o di poco superiore;
3) Indice di sostenibilità degli oneri finanziari: è costituito dal rapporto tra oneri finanziari e fatturato, che dovrebbe essere pari a non oltre il 10-20%.
Anche per la quantificazione di questi parametri dovrebbe intervenire un esperto che, conoscendo l’attività svolta dall’impresa e la sua situazione complessiva, può meglio valutare se è necessario intervenire sull’assetto patrimoniale e/o gestionale dell’azienda, così da riequilibrare la situazione finanziaria dell’attività imprenditoriale.
Si conclude rammentando che la storia economica è piena di casi in cui una cattiva gestione finanziaria ha comportato il fallimento di aziende sane, come ha dimostrato effettivamente la vicenda di Parmalat nel 2003, ed è quindi necessario prestare sul fronte finanziario la stessa attenzione che normalmente si dedica all’attività produttiva e commerciale.
Fonti per le immagini:
shutterstock.com
Manuale di riferimento
DALL’IDEA ALL’IMPRESA
A cura di: Lorenzo Farina | Fabio Fulvio
Editore: Confcommercio | Giovani Imprenditori Confcommercio
Ogni anno, in Italia, nascono circa 300mila imprese totalmente nuove, non derivanti da scissioni o fusioni di imprese preesistenti, la maggioranza delle quali fondate da neoimprenditori, spesso giovani, senza nessuna esperienza imprenditoriale precedente.
Questo libro è dedicato a loro, e a tutti gli audaci che hanno un’idea e la vogliono trasformare in un’impresa, a tutti quelli che sono così folli da voler cambiare il mondo.
In nessun libro si può trovare la motivazione a diventare imprenditori, ma esistono tanti strumenti per capire se la propria idea può funzionare nel mercato, e quasi tutto dipende da come la si implementa.
Perché imprenditori si nasce, ma imprenditori di successo si diventa.
APPROFONDIMENTI CORRELATI
Suggerimenti di business per approfondire il tema
Per avere maggior supporto per la tua attività contatta la tua Associazione Confcommercio